

Правовой фундамент
Основной документ, регулирующий ипотечные отношения в России, — Федеральный закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)». Он определяет, что по договору об ипотеке одна сторона (залогодержатель — банк) вправе получить удовлетворение своих денежных требований к должнику из стоимости заложенного недвижимого имущества преимущественно перед другими кредиторами. Имущество, на которое установлена ипотека, остаётся у залогодателя в его владении и пользовании — вы живёте в квартире, делаете ремонт, но до полного погашения долга она находится в залоге у банка.
Ипотека может возникать двумя путями: в силу договора (когда стороны отдельно заключают договор залога) и в силу закона (когда залог возникает автоматически при покупке недвижимости за счёт кредитных средств). Второй вариант встречается чаще всего при покупке квартиры с привлечением ипотечного кредита.
Что может быть предметом ипотеки
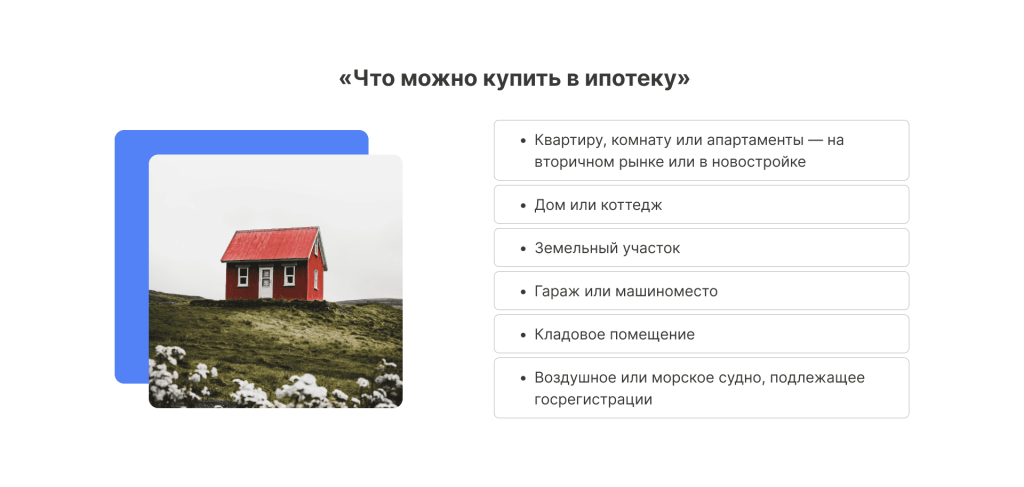
Согласно статье 5 закона № 102-ФЗ, в ипотеку можно передать жилые дома, квартиры и части жилых домов и квартир, состоящие из одной или нескольких изолированных комнат, земельные участки, садовые дома, гаражи, машино-места, а также права требования участника долевого строительства, вытекающие из договора участия в долевом строительстве (ДДУ).
Если вы покупаете квартиру в строящемся доме по ДДУ, предметом залога становится не само жильё (оно ещё не построено), а ваше право требования на него. После завершения строительства и регистрации права собственности залог сохраняется, но обеспечением становится уже готовая квартира.
Страхование: что обязательно, а что нет
Статья 31 закона № 102-ФЗ устанавливает три вида страхования, связанных с ипотекой:
1. Страхование заложенного имущества — обязательно. Залогодатель обязан за свой счёт страховать квартиру в полной стоимости от рисков утраты и повреждения, а если стоимость превышает сумму долга — на сумму не ниже суммы обязательства. Договор страхования заключается в пользу банка (выгодоприобретателя). Не продлили страховку — банк вправе начислить неустойку, повысить ставку и даже потребовать досрочного возврата кредита.
2. Страхование ответственности заёмщика — добровольное. Вы вправе застраховать риск своей ответственности перед банком за неисполнение обязательства. Страховая сумма по такому договору не может быть менее 10% и более 50% от основной суммы долга.
3. Страхование финансового риска кредитора — право банка, не обязанность заёмщика.
Личное страхование (жизни, здоровья, титула) также является добровольным. Однако при отказе от него банк может повысить процентную ставку — обычно на 1–2%. На практике это часто делает кредит дороже, чем стоимость самой страховки, поэтому многие заёмщики оформляют полный пакет.
Важно: при досрочном погашении ипотеки часть страховой премии можно вернуть пропорционально неиспользованному сроку полиса, если вы купили страховку после 1 сентября 2020 года и не обращались за страховой выплатой.
Государственная регистрация ипотеки
Ипотека подлежит государственной регистрации в Росреестре (статья 10 закона № 102-ФЗ). При ипотеке в силу закона регистрация залога происходит одновременно с регистрацией права собственности заёмщика на недвижимость. За регистрацию уплачивается госпошлина. Запись об ипотеке вносится в Единый государственный реестр недвижимости (ЕГРН), и ипотека как обременение возникает с момента этой регистрации.
После полного погашения кредита регистрационная запись об ипотеке погашается, и квартира становится свободной от обременения.
Покупка в новостройке: эскроу-счёт и ДДУ
Если вы покупаете квартиру в строящемся доме, применяется Федеральный закон от 30.12.2004 № 214-ФЗ «Об участии в долевом строительстве». С 1 июля 2019 года использование эскроу-счётов обязательно для всех новых проектов.
Как это работает. Вы заключаете ДДУ с застройщиком и вносите деньги (или собственные, или ипотечные) не на счёт застройщика, а на специальный эскроу-счёт в уполномоченном банке. Застройщик получает проектное финансирование от банка в виде кредита. Ваши деньги блокируются на эскроу-счёте и перечисляются застройщику только после того, как дом введён в эксплуатацию и зарегистрировано право собственности на первую квартиру в доме.
Если застройщик обанкротится или не достроит дом — деньги возвращаются вам с эскроу-счёта. Если банк лишится лицензии — вы получаете страховое возмещение до 10 миллионов рублей, что покрывает стоимость большинства квартир массового сегмента.
Основания для возврата денег с эскроу-счёта: истечение срока депонирования, нарушение застройщиком обязательств по ДДУ, банкротство застройщика, расторжение договора.
Материнский капитал в ипотеке
Федеральный закон от 29.12.2006 № 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей» позволяет направить средства материнского капитала на улучшение жилищных условий, в том числе на первоначальный взнос по ипотеке или досрочное погашение (статья 10).
Ключевые правила:
- использовать маткапитал на ипотеку можно сразу после рождения ребёнка, ждать три года не нужно;
- маткапитал можно направить на уплату первоначального взноса, погашение основного долга и уплату процентов;
- после покупки квартиры с использованием маткапитала необходимо в течение шести месяцев после снятия обременения выделить доли всем членам семьи — супругу и детям. Невыполнение этого требования влечёт возврат средств маткапитала;
- продать такую квартиру в дальнейшем можно только с разрешения органов опеки и при условии выделения детям равноценных долей в новом жилье.
В 2026 году размер материнского капитала составляет 728 921,9 рубля на первого ребёнка и 234 321,3 рубля — доплата на второго.
Ипотечные каникулы: право на передышку
С 1 января 2024 года вступил в силу Федеральный закон от 25.07.2023 № 348-ФЗ, который закрепил право заёмщика на кредитные каникулы — отсрочку платежей на срок до шести месяцев при попадании в трудную жизненную ситуацию. Норма содержится в статье 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)».
Условия для ипотечных каникул:
- сумма кредита на момент выдачи не превышала 15 млн рублей;
- жильё является для заёмщика единственным;
- ранее по этому кредиту каникулы не предоставлялись (исключение — проживание в зоне чрезвычайной ситуации).
Трудные жизненные ситуации, дающие право на каникулы:
- потеря работы;
- получение инвалидности I или II группы;
- временная нетрудоспособность более двух месяцев подряд;
- снижение дохода более чем на 30% (при условии, что на платежи по ипотеке уйдёт более 50% дохода);
- увеличение числа иждотенцев при снижении дохода более чем на 20% (при условии, что платежи превысят 40% дохода);
- проживание в зоне чрезвычайной ситуации, нарушение условий жизнедеятельности и утрата имущества.
Важно: во время каникул платежи приостанавливаются, но проценты продолжают начисляться. Срок кредита увеличивается на период отсрочки, а переплата растёт. Каникулы не портят кредитную историю, если соблюдать их условия. Оформить каникулы можно только один раз по каждому основанию.
Если банк не ответил в течение 10 рабочих дней и не запросил дополнительные документы — каникулы считаются установленными.
Созаёмщики: солидарная ответственность
Созаёмщик — это лицо, которое вместе с основным заёмщиком подписывает кредитный договор и несёт солидарную ответственность за выплату кредита (статья 323 ГК РФ). Банк рассматривает созаёмщика как второго платёжеспособного человека, который поможет вернуть долг, если основной заёмщик не сможет платить.
Если созаёмщики — супруги, квартира становится их совместной собственностью, если в брачном договоре не указано иное. При этом не имеет значения, чья зарплата идёт на погашение ипотеки. С февраля 2026 года по семейной ипотеке оба супруга обязаны быть созаёмщиками.
Обращение взыскания: что будет при невыплате
Если заёмщик не платит по кредиту, банк вправе обратить взыскание на заложенную квартиру (статья 50 закона № 102-ФЗ). Квартиру продают — через суд или по соглашению сторон — а вырученные деньги идут на погашение долга.
Единственное жильё и ипотека. По общему правилу (статья 446 ГПК РФ) единственное жильё защищено от взыскания — это так называемый исполнительский иммунитет. Но жилое помещение, заложенное по договору об ипотеке, является исключением из этого правила. Банк-залогодержатель вправе обратить взыскание на ипотечную квартиру, даже если она единственная.
Однако с марта 2026 года вступил в силу закон № 62-ФЗ, который обязал выплачивать гражданину-банкроту 10% от суммы, вырученной при продаже залогового жилья, если оно было единственным. Кроме того, ему положены оставшиеся после расчётов с кредиторами средства, которые он может направить на покупку другого жилья.
С лета 2024 года в законе об ипотеке действует статья 37.1, разрешающая заёмщику самостоятельно продать ипотечное жильё — в том числе единственное — после возникновения просрочки, но до обращения взыскания. Это позволяет избежать продажи через торги по заниженной цене.
Государственные программы: навигатор по льготным ставкам
В 2026 году действуют несколько программ льготного ипотечного кредитования:
Семейная ипотека — самая массовая программа, её доля среди госпрограмм — около 89%. Программа продлена до 2030 года. Кому доступна: семьям, в которых есть хотя бы один ребёнок в возрасте до 6 лет включительно, и семьям с ребёнком-инвалидом.
Важное изменение с 1 октября 2026 года. Минфин утвердил дифференцированные ставки и лимиты в зависимости от числа детей и региона проживания:
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:
- 1 ребёнок — ставка 12%, макс. сумма 12 млн руб.;
- 2 детей — 10%, 15 млн руб.;
- 3 детей — 8%, 18 млн руб.;
- 4 детей — 6%, 18 млн руб.;
- 5 и более детей — 4%, 18 млн руб.
Для остальных регионов:
- 1 ребёнок — 10%, 6 млн руб.;
- 2 детей — 8%, 8 млн руб.;
- 3 детей — 6%, 10 млн руб.;
- 4 детей — 4%, 10 млн руб.;
- 5 и более детей — 2%, 10 млн руб.
Ставка на строительство частного дома останется 6% вне зависимости от числа детей и региона. Вводится максимальный срок субсидирования — 15 лет. При первоначальном взносе более 50% ставка составит 6% на весь срок кредита. Новые правила распространяются на договоры, заключённые с 1 октября 2026 года.
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека»: супруги автоматически становятся созаёмщиками, что закрывает возможность так называемой «донорской ипотеки».
Дальневосточная и арктическая ипотека — ставка 2% для жителей ДФО и Арктической зоны. С декабря 2025 года расширена на вторичный рынок в городах с минимальным объёмом строительства. Многодетным семьям возрастной ценз (до 35 лет) отменён.
IT-ипотека — ставка 6% для работников аккредитованных IT-компаний. Требуемый доход — от 150 тыс. руб. для городов-миллионников и от 90 тыс. руб. для остальных. Весь срок кредита нужно работать в аккредитованной компании, иначе ставку пересчитают.
Сельская ипотека — ставка 0,1–3% для работников агропромышленного комплекса и социальной сферы в сельской местности.
Военная ипотека — для военнослужащих, участвующих в накопительно-ипотечной системе.
Коротко о главном
- Читайте кредитный и договор ипотеки целиком — особенно разделы о страховании, досрочном погашении, условиях изменения ставки и порядке обращения взыскания.
- Страхование залога — обязательно, всё остальное — добровольно, но отказ от добровольного страхования может повысить ставку.
- Эскроу-счёт защищает ваши деньги при покупке квартиры в новостройке — застройщик не получит доступ к средствам до сдачи дома.
- Материнский капитал можно использовать сразу — на первоначальный взнос или досрочное погашение, но с обязательством выделить доли детям.
- Ипотечные каникулы — законное право, если кредит до 15 млн руб., жильё единственное и вы попали в трудную ситуацию. Проценты в этот период продолжают начисляться.
- Единственное жильё не защищено от взыскания, если оно в ипотеке. Но с 2026 года заёмщику-банкроту вернут 10% от суммы продажи залоговой квартиры.
- Льготные программы меняются. Семейная ипотека с 1 октября 2026 года переходит на дифференцированные ставки — чем больше детей, тем ниже процент. Оформить по старым условиям (6%) можно до 30 сентября 2026 года включительно.
- Кредитная история. Просрочки по ипотеке отражаются в кредитной истории. Каникулы, оформленные по закону, не считаются просрочкой. Любое досрочное погашение сначала покрывает «пропущенные» за время каникул платежи.
Ипотека — долгосрочное финансовое обязательство, и законодательство постоянно меняется. Перед принятием решения стоит не только изучить действующие нормы, но и проконсультироваться с юристом или финансовым adviserом, особенно если речь идёт о сложных ситуациях — банкротстве, разводе, потере дохода. Закон даёт заёмщику инструменты защиты, но пользоваться ими нужно грамотно и вовремя.
Уважаемые граждане — если у вас есть замечания, или предложения по нашей работе вы можете по телефону, указанному на сайте либо письменно обратиться в нашу редакцию. Будем рады. Редакция газеты всегда рада прийти на помощь нуждающимся.
